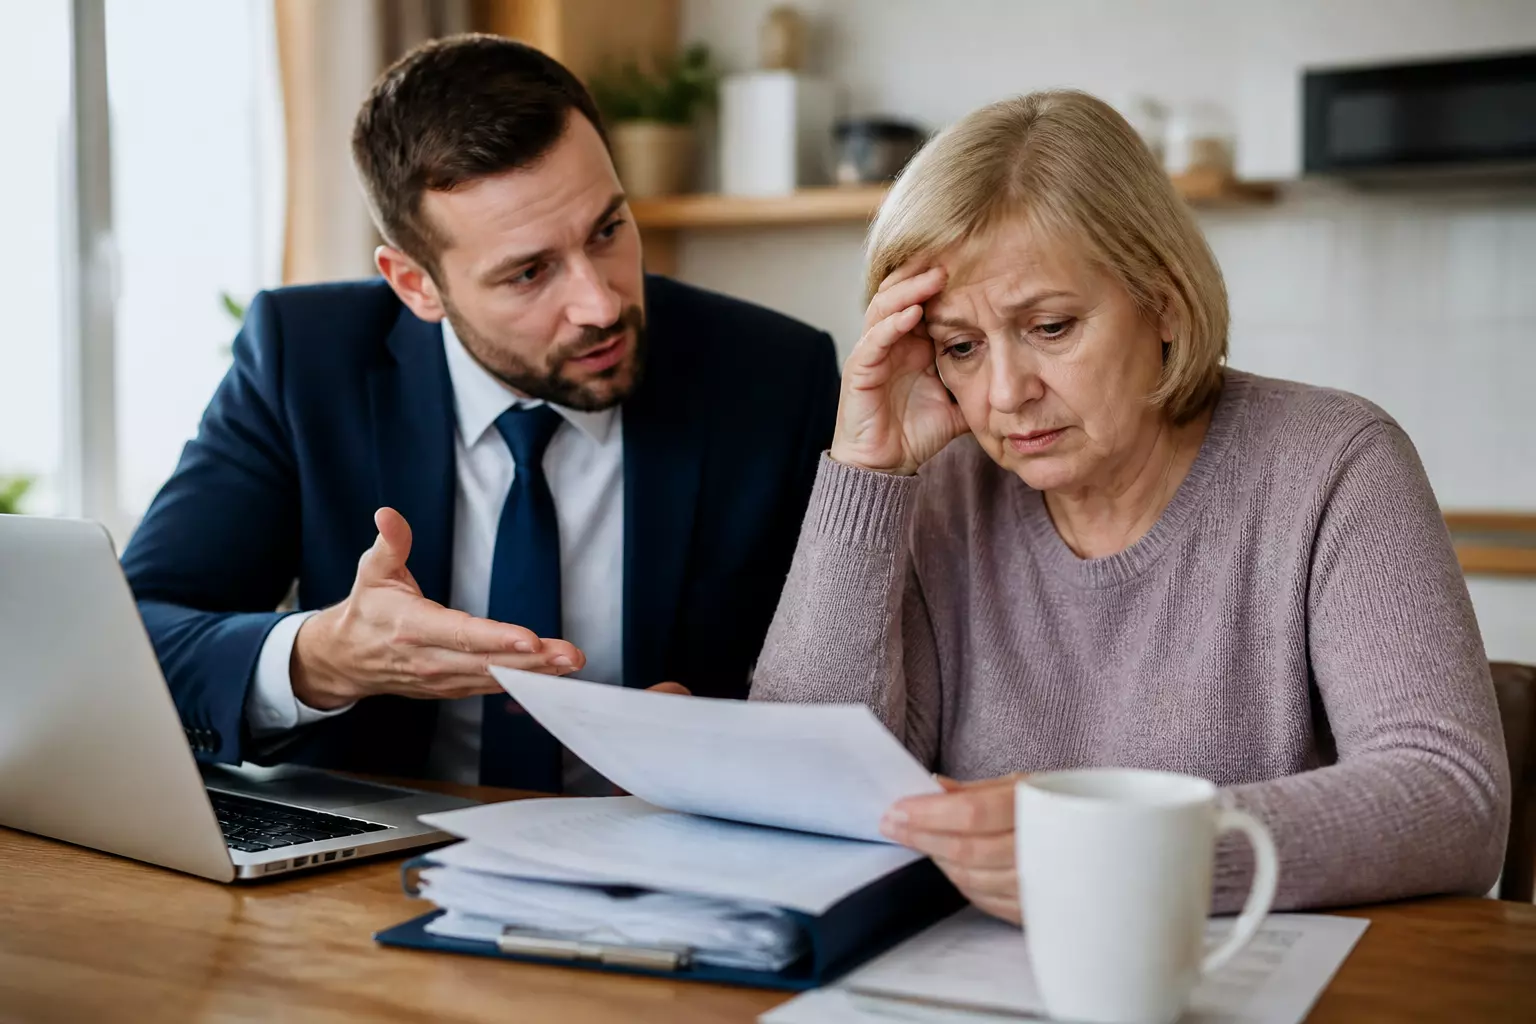
Перевод пенсионных накоплений может превратиться в настоящую драму, и это не просто метафора. Агенты, занимающиеся такими операциями, используют различные манипуляции, чтобы заставить клиентов действовать быстро. В то время как одни стремятся к признанию и наградам, другие получают комиссионные с ваших вложений. Последние обращения граждан показывают, что на рынке негосударственных пенсионных фондов развернулась настоящая борьба за «длинные деньги», где нередко используются обманные практики.
«Завтра будет поздно»: тактика давления
Способы давления со стороны агентов очень разнообразны: они могут приходить на работу с папками и убедительными речами, звонить и настойчиво предлагать свои услуги. Нередко создаётся образ «тонущего корабля», где вам уверяют, что ваш фонд на грани банкротства, и если вы не переведёте накопления немедленно, рискуете всё потерять.
Цель такого подхода — вызвать ощущение срочности и помешать вам проверить информацию, обратиться в свой фонд или изучить закон о гарантировании прав застрахованных лиц. Давление иногда доходит до абсурда: клиенты подписывают документы на рабочих местах, не имея возможности внимательно всё проверить. Бывали случаи, когда люди отказывались от перевода, но их заявления всё равно отправлялись в фонд — это уже не просто агрессивный маркетинг, а мошенничество.
Как на самом деле происходит перевод
Перемещение накоплений — это не просто смена вывески, а серьёзная финансовая операция с реальными последствиями. Негосударственные пенсионные фонды, которые стремятся привлечь дополнительные средства, выплачивают агентам за привлечение новых клиентов. Для агентов главное — завершить переход, а не заботиться о сохранности ваших средств. Многие узнают о потере инвестиционного дохода только через год, когда внимательно изучают выписки.
Почему важно соблюдать пятилетний срок
Согласно закону, перевести накопления без потери инвестиционного дохода можно не чаще, чем раз в пять лет. Если вы покинете фонд раньше, то получите только сумму своих взносов, а выплаченный инвестиционный доход останется в старом НПФ. По оценкам, этот доход может составлять 20–40% от общей суммы накоплений. Это не штраф, а правовая норма, которая должна предотвратить частые переходы, но может негативно сказаться на тех, кто не следит за сроками.
Также стоит учитывать налоговые нюансы: при преждевременном переходе с высоким номинальным инвестиционным доходом может возникнуть необходимость уплатить 13% НДФЛ с отдельных видов дохода. Агенты, заинтересованные в сделке, часто не упоминают о таких «скучных» деталях, чтобы быстрее подписать договор.
Повторение схемы и масштаб потерь
Методы привлечения клиентов в НПФ известны давно. В период с 2015 по 2017 год Счётная палата зафиксировала убытки на сумму более 82 миллиардов рублей, что отразило реальные потери у миллионов будущих пенсионеров. Появление Программы долгосрочных сбережений только усилило конкуренцию за средства: фонды стремятся увеличить свои активы, иногда забывая о законных и этичных способах привлечения клиентов.
Отличие мошенника от недобросовестного агента
Недобросовестный агент может не упомянуть о возможных рисках, тогда как мошенник пойдёт дальше: он может требовать плату за бесплатную по закону услугу, заставлять устанавливать сомнительные приложения с обещаниями «30% доходности» и гарантировать отсутствие убытков. В пенсионных инвестициях обещания «гарантированной» доходности, значительно превышающей рыночные ставки, — это явный признак мошенничества.
Три простых правила для сохранения накоплений
Правило холодной головы. Не подписывайте документы под давлением. Фразы «срочно, иначе все потеряете» должны заставить вас остановиться, проверить информацию и не спешить с решением. Попросите у агента документы, удостоверяющие его личность и полномочия.
Правило пяти лет. Перед тем как менять фонд, проверьте дату последнего перевода в личном кабинете на «Госуслугах» или в старом договоре. Если с предыдущего перехода прошло менее пяти лет, вы рискуете потерять значительную часть инвестиционного дохода — будьте готовы осознанно согласиться на такие последствия.
Противодействие подлогу. Если ваше заявление было подано без вашего ведома, действуйте незамедлительно: обратитесь в Центральный банк. Регулятор реагирует на подобные жалобы, и при доказанном искажении воли или подделке подписи переход можно оспорить. Фонды, уличённые в махинациях, рискуют потерять как репутацию, так и лицензию.
Ваши пенсионные накопления — это не просто цифры, а серьезный капитал для будущего. Обращайтесь с ними тщательно и не позволяйте чужим интересам диктовать условия вашей пенсии, как подчеркивает Файнманомика.