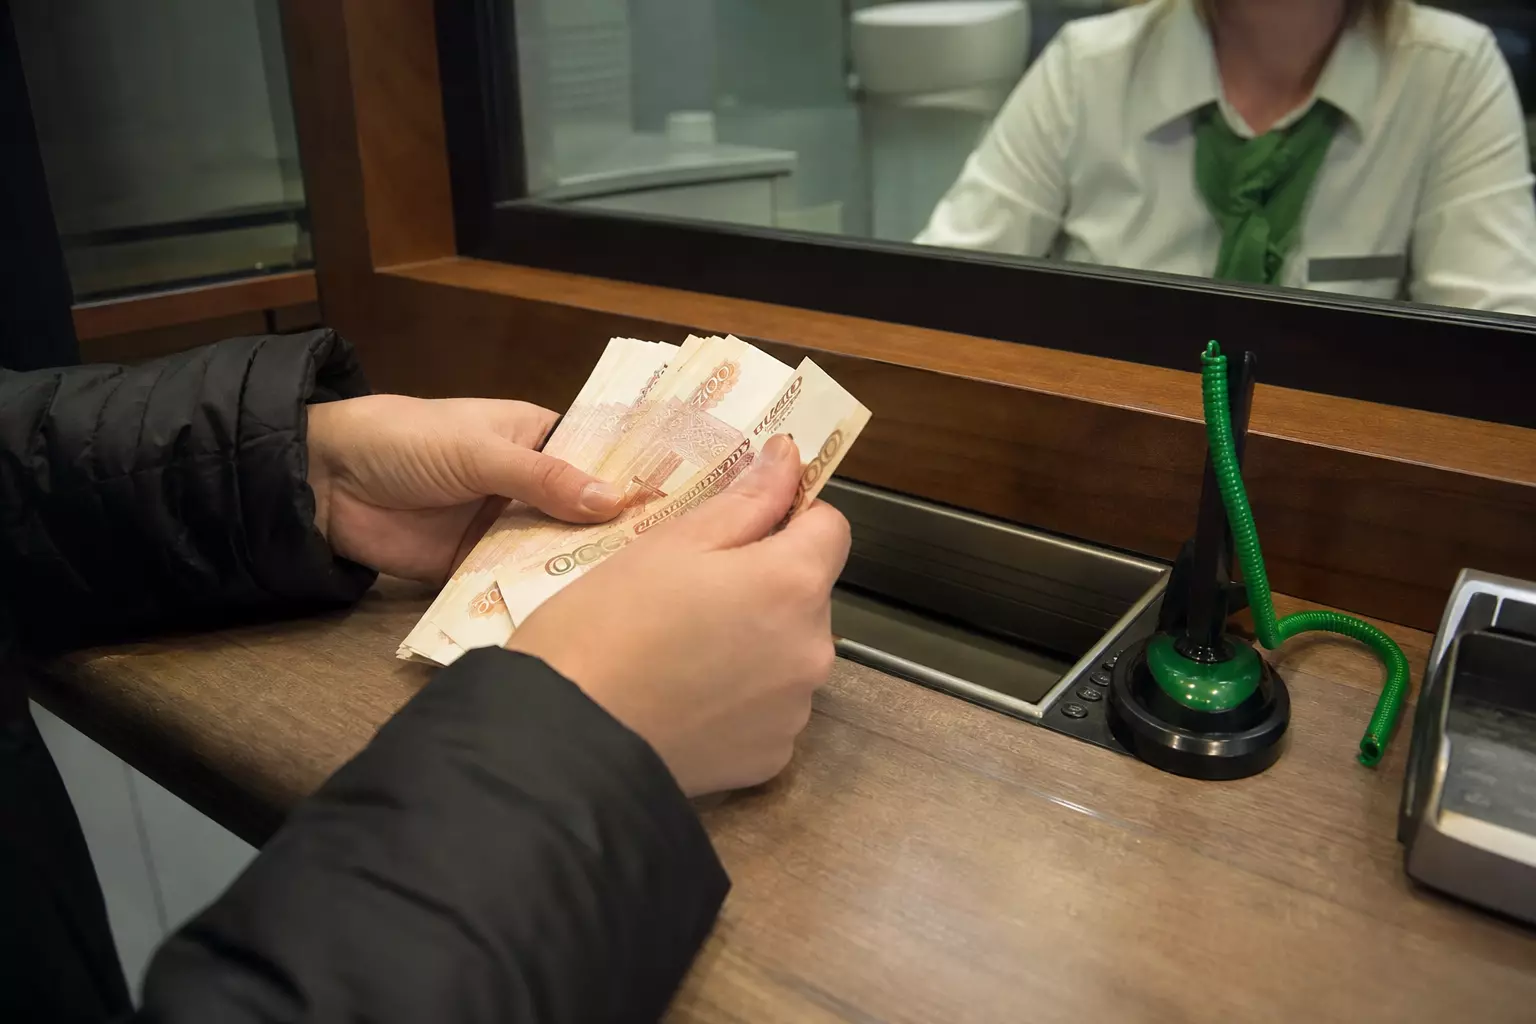
В России наблюдается рост популярности наличных денег, что приводит к увеличению объема средств, снимаемых с банковских карт.
По последним данным, к концу 2026 года объем наличных в обороте в стране вырастет примерно на 3,7 триллиона рублей, что приведет к общему показателю более 23,1 триллиона рублей, согласно информации от Центрального банка.
Причины возврата к наличным
Снижение доходности по банковским вкладам стало одним из основных факторов, способствующих увеличению интереса россиян к наличным деньгам. В условиях понижения ключевой ставки, коммерческие банки снизили процентные ставки по депозитам. Многие клиенты стали предпочитать снимать часть средств для крупных покупок или создания денежного резерва.
Изменения в торговых операциях также способствуют этому процессу. После повышения НДС до 22% и увеличения затрат на эквайринг, ряд магазинов начали предлагать скидки при оплате наличными. Это позволяет бизнесу экономить на комиссиях, а покупателям — сэкономить деньги.
Технические сбои и опасения по поводу блокировок
Технические причины также способствуют росту спроса на наличные. Периодические сбои в работе мобильного интернета и временные неполадки платёжных терминалов делают безналичные расчёты менее надежными в повседневной жизни. Это заставляет людей держать при себе наличные, чтобы иметь возможность расплатиться за покупки и услуги в случае недоступности карт или терминалов.
Дополнительно, опасения по поводу усиления контроля со стороны банков и налоговых органов, страх блокировок счетов и карт, а также слухи о возможной «заморозке» вкладов подталкивают часть населения к увеличению наличных. Однако эти опасения не всегда обоснованы.
Как рост наличных влияет на банковскую систему
В Центральном банке не рассматривают увеличение наличных как угрозу для финансовой устойчивости. По их мнению, данный рост связан с изменениями в процентных ставках, условиями расчетов и желанием граждан иметь альтернативные способы оплаты.
Финансовые консультанты предупреждают, что полностью переводить накопления в наличные не стоит. Купюры теряют свою покупательную способность из-за инфляции, а также подвержены рискам, таким как пожар, затопление или кража.
Оптимальное количество наличных для хранения дома
Эксперты советуют находить баланс между наличными и безналичными формами хранения. Небольшой запас наличных может быть полезен в случае технических неполадок с платёжными системами.
Рекомендуемая сумма — это средства, достаточные для покрытия двух недель обычных расходов. Этого, по мнению специалистов, будет достаточно, чтобы переждать возможные перебои с интернетом, терминалами или банковским обслуживанием.
Основные сбережения лучше размещать с учетом финансовых целей и защиты от инфляции. Наличные удобны как резерв на непредвиденные ситуации, но не являются оптимальным вариантом для хранения капитала в долгосрочной перспективе.