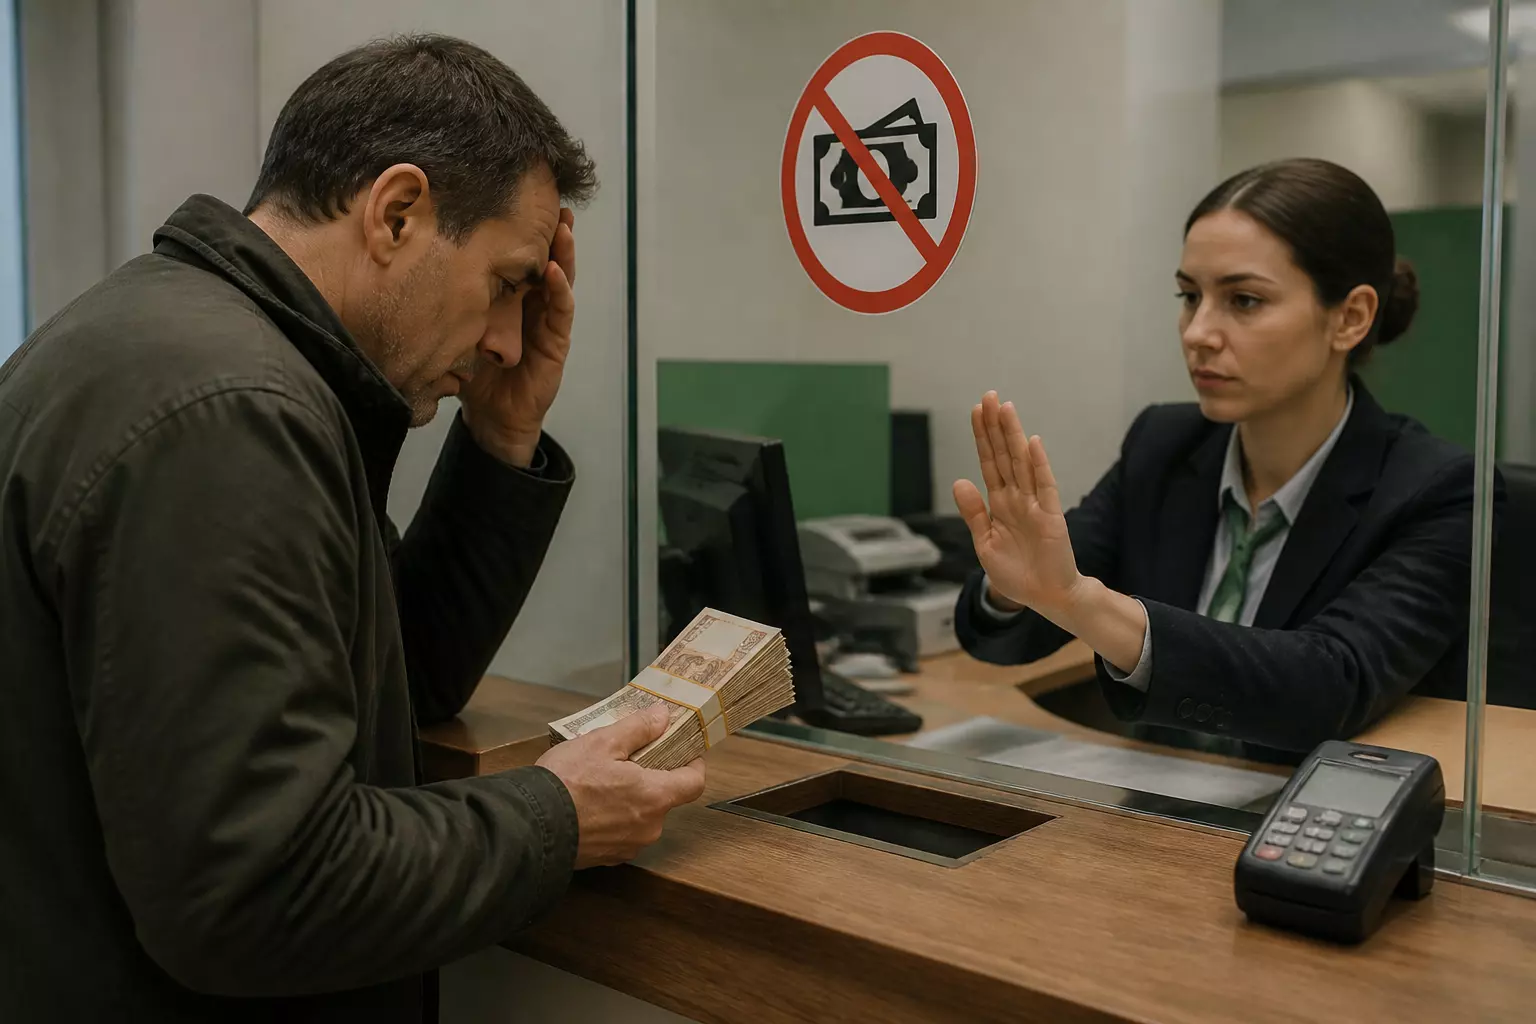
С 1 марта 2028 года банки получат право ограничивать прием наличных и переводов для граждан, признанных «сомнительными» регуляторами. Данный законопроект уже внесён в Госдуму. В этом материале мы разберем, что именно подразумевает новый закон, кто окажется под его воздействием и какие действия стоит предпринять при возникновении ограничений.
Как будет осуществляться контроль
Определение подозрительных операций будет происходить при сотрудничестве Банка России и Росфинмониторинга. Информация будет передаваться кредитным организациям и в Росфинмониторинг через специальные «личные кабинеты» Центрального банка.
Банки обязаны учитывать эти данные как дополнительный сигнал, наряду с результатами собственных систем мониторинга и рисками, выявляемыми их внутренними алгоритмами. Таким образом, решение о введении ограничений будет основываться как на информации от регулятора, так и на внутренних оценках банка.
Какие операции подлежат ограничениям
Если банк получит данные от Банка России и одновременно обнаружит признаки сомнительных операций, он сможет ввести ограничения на:
- внесение наличных на счета и электронные кошельки — лимит в 30 000 рублей в месяц;
- входящие переводы от других граждан — также 30 000 рублей в месяц.
Сроки действия ограничений и повторные случаи
Первоначальный срок ограничений устанавливается банком и не может превышать одного года. Если в течение трёх лет после снятия ограничений будут выявлены новые подозрительные операции, при повторном введении срок ограничения составит не менее двух лет.
Уведомления клиентов и процедура обжалования
Банки обязаны уведомить клиентов о введении ограничений, указав причины и срок их действия. У граждан есть возможность предоставить документы, подтверждающие законность их операций и отсутствие оснований для ограничений. В случае отказа банка в снятии ограничений, клиент может обжаловать это решение в суде.
Цели законопроекта
В пояснительной записке к законопроекту указано, что его главная цель — повысить эффективность банковских систем в борьбе с отмыванием денег и снизить вовлеченность граждан в высокорисковые финансовые схемы.
Эксперты отмечают, что подобные лимиты затруднят деятельность «дропперов» и организаторов теневых транзитов, предоставляющих свои счета для анонимного прохождения финансовых потоков. Однако существует риск, что и обычные граждане могут оказаться под подобными ограничениями.
Риски ошибочной идентификации
Основная проблема заключается в возможности ошибочного отнесения к категории «сомнительных». Например, нетипичные для клиента операции, такие как крупный перевод от родственника, продажа автомобиля или получение наследства, могут быть восприняты как подозрительные, что приведёт к ограничению доступа к привычным финансовым услугам.
Критерии, по которым будет осуществляться определение подозрительности, пока не прописаны в достаточной степени, что создаёт вероятность возникновения спорных решений. Хотя механизм оспаривания предусмотрен, на практике это потребует значительного времени и предоставления ряда подтверждающих документов.
Кратко о главном
- Ограничения будут касаться внесения наличных и входящих переводов — лимит составит 30 000 рублей в месяц.
- Решение о введении ограничений будет приниматься на основе данных Банка России и внутренних систем банка.
- Первоначальный срок ограничений — до одного года, в случае повторного нарушения — не менее двух лет.
- Клиенты могут предоставить документы и обжаловать решение в суде.
- Законопроект может начать действовать с 1 марта 2028 года.
Что делать уже сейчас
Пока законопроект находится на стадии рассмотрения, владельцам счетов и получателям переводов стоит заранее подготовить подтверждающие документы: чеки, договоры, письма и другие бумаги, объясняющие происхождение средств. Прозрачность операций и возможность оперативно предоставить основания для крупных или нетипичных поступлений помогут быстрее решить возможные спорные ситуации.